こんにちは、Life Journeyです。
2026年10月末の資産状況をまとめます。
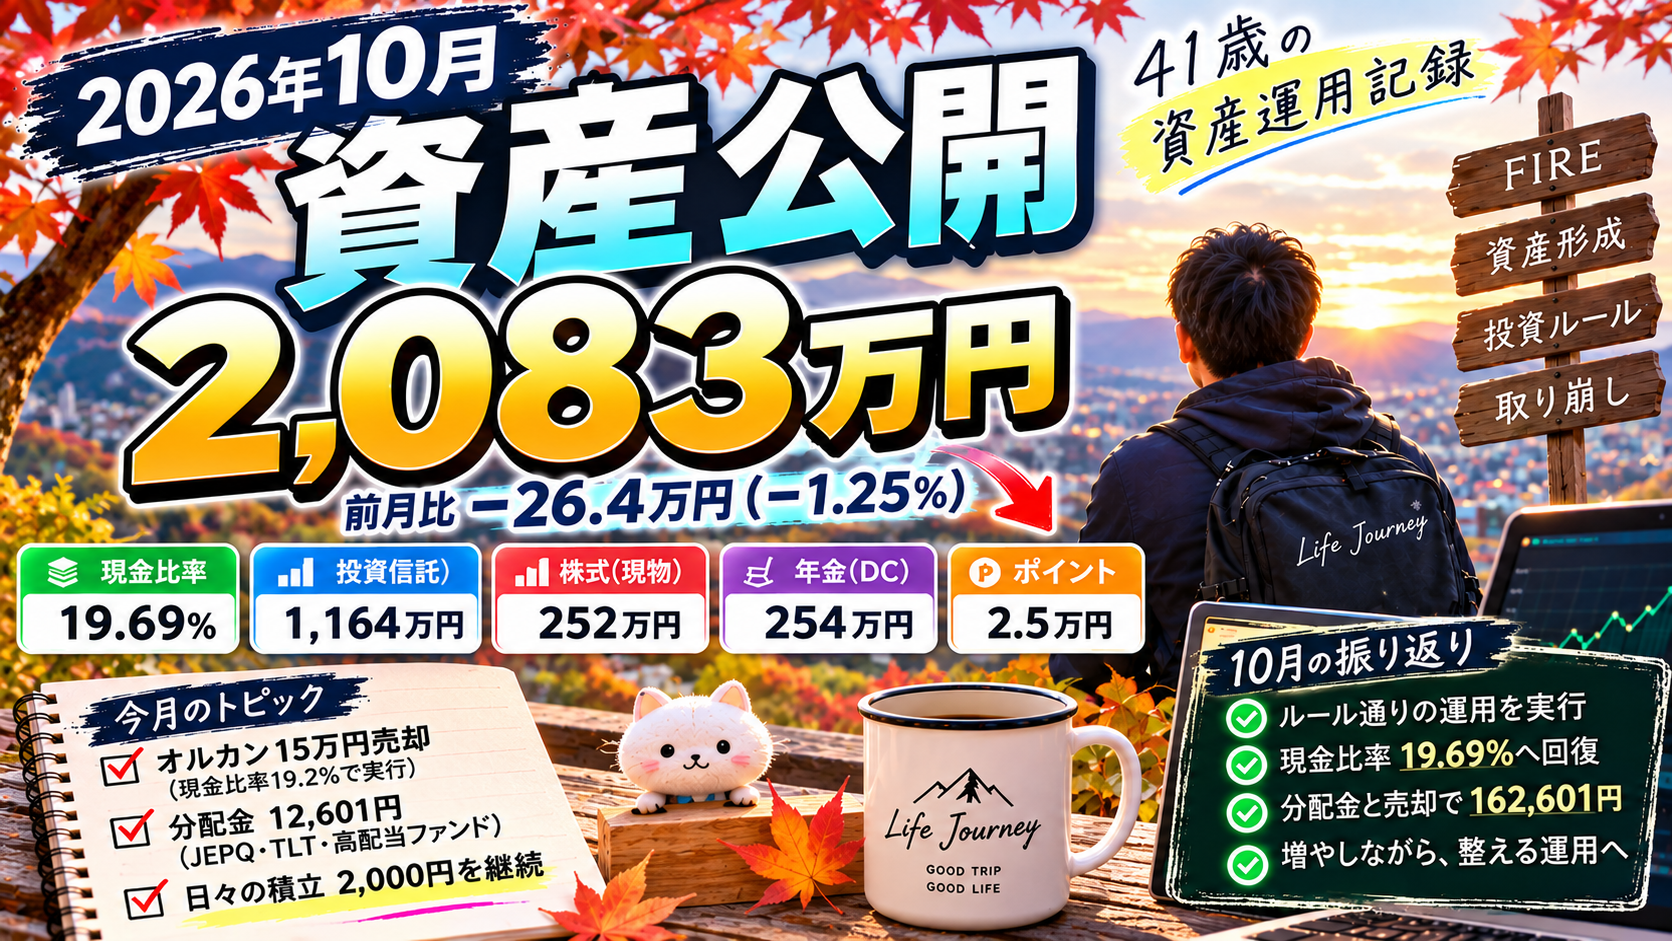
10月末の総資産は20,836,315円となりました。9月末の21,100,049円から**263,734円減少(約−1.25%)**し、2,100万円を下回りました。
ただ、今月は資産額そのものよりも、9月までに整理した投資ルールを実際に淡々と実行できたことを重視しています。
現在の方針は、「積立は定額、リバランスは現金比率」。
相場を予想して動くのではなく、あらかじめ決めた数字に従って運用していきます。
2026年10月末の総資産
10月末の総資産は20,836,315円でした。
・預金・現金:4,103,126円(19.69%)
・株式:2,523,908円(12.11%)
・投資信託:11,641,659円(55.87%)
・年金:2,542,358円(12.20%)
・ポイント:25,264円(0.12%)
9月末の総資産21,100,049円と比較すると、**−263,734円(約−1.25%)**です。
一方、現金は9月末の4,106,983円から4,103,126円とほぼ横ばいでした。
そのため、現金比率は**19.46%→19.69%**へ上昇しています。
目標としている現金比率20〜25%まで、あと少しです。
10月もオルカン15万円を売却
10月12日時点の現金比率は約**19.2%**でした。
現在のルールでは、現金比率が20%を下回っている場合、通常の0.3%売却に現金比率調整分を加え、オルカンを約1.3%売却します。
売却判断時のオルカン評価額は約1,173万円。
1.3%を計算すると約15.2万円だったため、10月12日にNISA成長投資枠のオルカンを15万円分売却しました。
「これから上がりそうだから」「下がりそうだから」という相場予想ではなく、現金比率が20%を下回っているから売るという判断です。
また、毎月0.3%の売却には、FIRE後の取り崩しに慣れるための練習という意味も持たせています。
FIRE後は相場が下落しているときでも、生活費のために資産を取り崩す場面があるはずです。
そのため今のうちから、相場の雰囲気に左右されず機械的に売却する経験を積んでいます。
10月の分配金は12,601円
10月に受け取った分配金は、合計12,601円でした。
・JEPQ:7,091円
・TLT:4,153円
・SBI日本高配当:655円
・SBI・S・米国高配当(SCHD連動):702円
JEPQとTLTだけで11,244円となり、今月もドル建て資産がキャッシュフローの中心になっています。
日本高配当とSCHD連動ファンドからも分配金が入りました。
金額はまだ小さいですが、現在は毎日積み立てているため、少しずつ将来のキャッシュフロー源として育てていく予定です。
そして10月は、オルカンを15万円売却しています。
分配金12,601円+オルカン売却150,000円=162,601円
10月は合計162,601円を資産から現金化したことになります。
もちろん、オルカンの15万円売却は利益や配当ではなく、自分の資産を現金へ移したものです。
それでも、FIRE後の「保有資産から生活費を作る」という流れを今のうちから経験する意味で、毎月記録しています。
現在はJEPQやTLTの分配金も基本的に再投資していますが、FIRE後にはこうした分配金とオルカンの取り崩しを組み合わせて生活費を作ることを想定しています。
ちなみに9月の「分配金+オルカン売却」は162,638円でした。
10月は162,601円なので、偶然ですが2か月連続で約16.26万円となりました。
オルカンは約1,132万円
10月末のオルカンは、
・NISA成長投資枠:6,719,581円
・NISAつみたて投資枠:4,600,761円
合計11,320,342円となりました。
9月末は11,543,659円だったため、約22.3万円減少しています。
10月に15万円を売却したことに加え、月末時点の基準価額が37,188円となった影響もあります。
それでも、オルカンは引き続きポートフォリオの中心です。
短期的な値動きで方針を変えず、長期の資産形成を担うコア資産として保有していきます。
高配当3ファンドは約32万円
高配当投資信託は、特定口座とNISA成長投資枠の両方で保有しています。
10月末時点では、
・SBI日本高配当:95,552円
・VYM連動:98,271円
・SCHD連動:127,494円
3本合計で321,317円となりました。
現在の日々の積立は、
・オルカン:1,400円
・日本高配当:200円
・VYM:200円
・SCHD:200円
1日合計2,000円、比率は7:1:1:1です。
以前より積立額を抑えましたが、これは投資を弱めるというより、現金比率とのバランスを考えて長く続けられる金額に調整したものです。
1日2,000円なら、自分にとって金額としても実感しやすく、無理なく続けやすい水準だと考えています。
「積立は定額、リバランスは現金比率」
日々の積立額は相場に左右されず固定し、ポートフォリオ全体の調整は現金比率を基準に行っていきます。
JEPQとTLT
米ドル資産では、10月末時点でJEPQを112口、TLTを118口保有しています。
JEPQは、
・評価額:993,459円
・評価損益:+91,635円(+10.16%)
TLTは、
・評価額:1,521,073円
・評価損益:−42,073円(−2.69%)
となりました。
JEPQは毎月のドルキャッシュフローを作る役割、TLTは長期米国債として株式とは異なる値動きを期待する役割を持たせています。
JEPQは9月末の111口から112口へ1口増加しました。
FIRE前の現在は、JEPQやTLTから得られるドルの分配金を基本的に再投資し、将来受け取れるドルキャッシュフローを少しずつ育てていく方針です。
企業型DCは約254万円
企業型DCなどの年金資産は2,542,358円でした。
国内株式、バランスファンド、ターゲットイヤーファンド、先進国REIT、純金ファンドなどに分散しています。
その中でも純金ファンドは、
・評価額:355,342円
・評価益:+211,342円
・評価損益率:+146.77%
となっています。
以前保有していたNASDAQ100ゴールドプラスは売却しましたが、企業型DCですでに金を保有しているため、ポートフォリオ全体では引き続き金へのエクスポージャーがあります。
資産の役割が重複しすぎないよう、今後も全体を見ながら整理していきます。
現金比率は19.69%まで回復
10月末の現金は**4,103,126円、現金比率19.69%**でした。
僕が設定している現金比率の基本レンジは**20〜25%**です。
20%未満なら現金を増やす方向、20〜25%なら通常運転、25%を超えてくれば追加投資を検討するという考え方です。
10月も20%をわずかに下回って終わりましたが、9月末の19.46%からは19.69%まで改善しました。
今後20%を超えれば、現金比率調整のための追加売却を止め、通常の毎月0.3%売却へ戻します。
相場を見ながら「今は売った方がいいのか」「もう少し待った方がいいのか」と考え始めると、どうしても感情が入ります。
だからこそ、現金比率という数字に判断を任せるのが現在の運用方針です。
10月を振り返って
10月は総資産が約26.4万円減少し、2,100万円を下回りました。
それでも、今のところ運用方針を変更する必要は感じていません。
むしろ今月確認できたのは、資産が減っている局面でも、決めたルールに従ってオルカンを15万円売却し、同時に毎日の積立も続けられたことです。
10月の分配金は12,601円。オルカン売却と合わせると、162,601円を資産から現金化しました。
そして現金比率は19.69%まで回復しています。
41歳になり、総資産が2,000万円を超えた現在は、「どの商品を買えばもっと増えるか」だけを考える段階から、今ある資産をどう管理しながらFIREまで続けていくかを考える段階へ少しずつ移ってきました。
日々2,000円を積み立て、毎月決めたルールで取り崩し、現金比率20〜25%を基準にポートフォリオを調整する。
派手なことはありませんが、これを繰り返していきます。
増やしながら、整える。
11月も相場を予想するのではなく、自分で決めたルールに沿って運用を続けていきます。
※この記事は僕自身の資産運用記録であり、特定の金融商品への投資を推奨するものではありません。投資判断はご自身の責任でお願いします。
コメント