こんにちは、Life Journeyです。
毎月恒例の資産公開です。
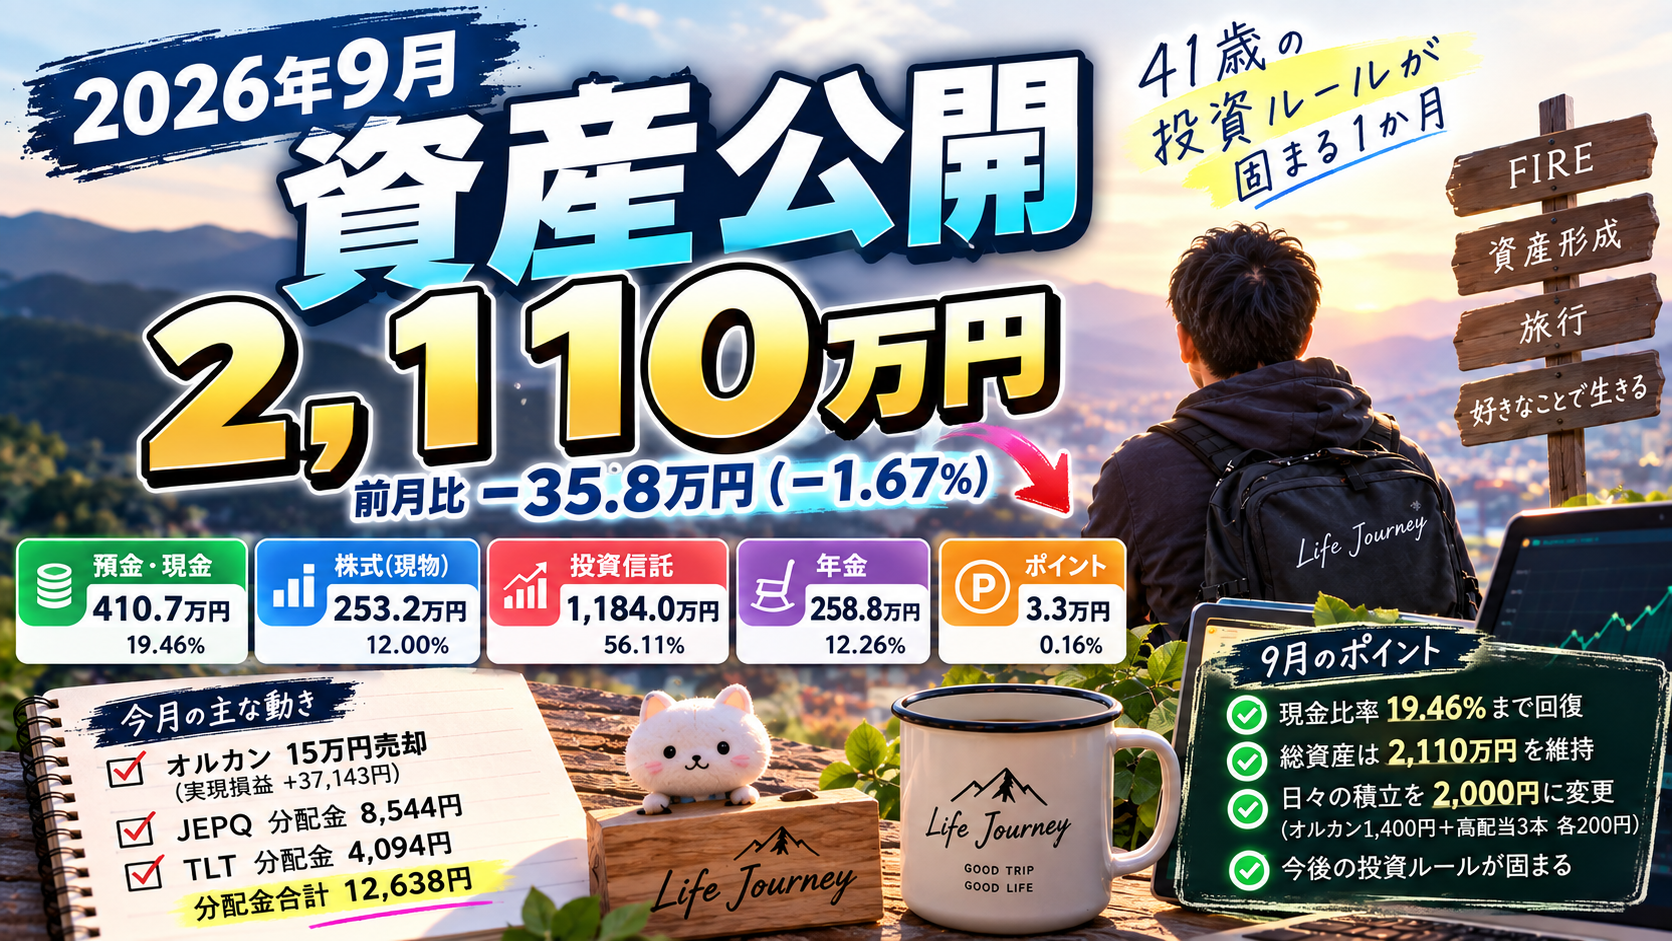
2026年9月末の総資産は、21,100,049円となりました。
8月末は21,457,913円だったので、前月比では**−357,864円(−1.67%)**です。
今月は総資産こそ減少しましたが、現金比率を調整するためにオルカンを15万円売却。その結果、現金比率は**18.64%→19.46%**まで回復しました。
また、8月にポートフォリオを整理したことをきっかけに、今後の投資ルールについてもかなり考えました。
41歳、総資産2,000万円を超えた今、「何を買うか」だけではなく、どうすれば感情に左右されず、無理なく投資を続けられるかを重視するようになっています。
それでは、9月の資産状況を振り返ります。
2026年9月の総資産
9月末の総資産は21,100,049円でした。
| 資産 | 評価額 | 構成比 |
|---|---|---|
| 預金・現金 | 4,106,983円 | 19.46% |
| 株式 | 2,532,038円 | 12.00% |
| 投資信託 | 11,840,020円 | 56.11% |
| 年金 | 2,587,657円 | 12.26% |
| ポイント | 33,351円 | 0.16% |
| 合計 | 21,100,049円 | 100% |
8月末の総資産21,457,913円と比較すると、357,864円の減少となりました。
一方で、預金・現金は8月末の4,000,819円から4,106,983円へ106,164円増加しています。
現金比率も、
18.64% → 19.46%
まで回復しました。
私が現在目標としている現金比率は**20~25%**なので、あと少しで下限の20%です。
まだ20%には届いていませんが、無理に一度で戻すのではなく、給与などからの自然な回復も含めて調整していきます。
オルカンは約1,154万円
資産形成の中心であるeMAXIS Slim 全世界株式(オール・カントリー)は、2口座合計で、
6,957,932円+4,585,727円=11,543,659円
となりました。
含み益は、
1,821,576円+1,285,675円=3,107,251円
です。
総資産の半分以上をオルカンが占めており、引き続き私の資産形成の中心です。
現金比率調整のためオルカンを15万円売却
9月11日には、NISA成長投資枠で保有しているオルカンを150,000円売却しました。
売却したのは40,406口で、実現損益は**+37,143円**でした。
今回の売却は「相場が下がりそうだから」という判断ではありません。
現金比率が20%を下回っていたため、以前から決めていた現金比率調整ルールに従って売却しました。
現在は通常の0.3%売却に加えて、現金比率が20%を下回った場合には追加売却を行う方針です。
相場を予想して売買するのではなく、現金比率という数字を基準に行動することで、できるだけ感情を入れないようにしています。
その結果、9月末には現金比率が19.46%まで回復しました。
9月の分配金は12,638円
9月に受け取った分配金は以下の通りです。
JEPQ:8,544円
TLT:4,094円
合計は、
12,638円
となりました。
さらに今月はオルカンを150,000円売却しているので、
分配金12,638円+オルカン売却150,000円=162,638円
を投資資産からキャッシュ化したことになります。
オルカンの売却は現金比率調整という目的もありますが、毎月行っている0.3%の定率売却については、将来FIREしたときの取り崩し練習という意味も持たせています。
JEPQは含み益を維持
JEPQは111株保有しています。
評価額:1,069,307円
評価損益:+121,298円
評価損益率:+12.79%
9月の分配金は8,544円でした。
JEPQには、高いドルキャッシュフローを生み出す役割を期待しています。
現在は分配金を生活費として使うのではなく、ドルがある程度貯まったところで再投資しています。
将来FIREしたときには再投資を止めれば、そのまま生活に使えるキャッシュフローへ切り替えることもできます。
今は、分配金で将来の分配金を育てる期間と考えています。
TLTは118株に
TLTは118株となりました。
評価額:1,453,535円
評価損益:−193,978円
評価損益率:−11.77%
含み損はそれなりにありますが、TLTは短期的な値上がりを目的として保有しているわけではありません。
長期米国債への分散、株式下落時のヘッジ、そして毎月のドルキャッシュフローという役割を持たせています。
9月の分配金は4,094円でした。
8月末は117株だったので、1株増えて118株となっています。
JEPQと同様、受け取ったドルを再投資しながら少しずつ育てていきます。
高配当3本も少しずつ育成
将来のキャッシュフロー用として、日本高配当・VYM系・SCHD系の3本も保有しています。
同じファンドの保有分を合算すると、おおよそ、
日本高配当:約94,000円
VYM系:約89,400円
SCHD系:約113,000円
となっています。
3本合計では約29.6万円です。
総資産2,110万円から見ればまだ小さな金額ですが、ここは急いで増やすのではなく、FIREに向けて少しずつ育てていく予定です。
この3本はそれぞれ年4回分配で、分配月の組み合わせによって毎月どれかから分配金を受け取れる形になります。
もちろん、毎回の分配金が同額になるわけではありません。
将来的には分配金の少ないところを少し補強しながら、毎月のキャッシュフローの偏りを緩やかにしていければいいと考えています。
日々の積立は2,000円へ
9月は、日々の積立についても改めて考えました。
これまでは、
オルカン3,000円
日本高配当100円
VYM系100円
SCHD系100円
合計3,300円/日を積み立てていました。
今後はこれを、
オルカン1,400円
日本高配当200円
VYM系200円
SCHD系200円
合計2,000円/日
の7:1:1:1に変更します。
3,300円という金額は、それぞれの商品の積立額を決めた結果としてできた数字でした。
それに対して2,000円は、自分の生活の中でも実感しやすい金額です。
最近は物価も上がり、ラーメン一杯でも1,000円を超えることが珍しくありません。
「今日は外食ではなく自炊したから、1日分の積立くらい浮いたな」
そんなふうに考えられる金額なら、節約や積立を続けるモチベーションにもなりそうです。
現在はNISAつみたて投資枠で月10万円のオルカン積立も続けています。
総資産が2,000万円を超えた今、積立額を最大化することだけを考えるのではなく、現金も少し残しながら無理なく継続できる巡航速度を探していきます。
「積立は定額、リバランスは現金比率」
8月にポートフォリオを整理し、9月には今後の投資ルールもかなり形になりました。
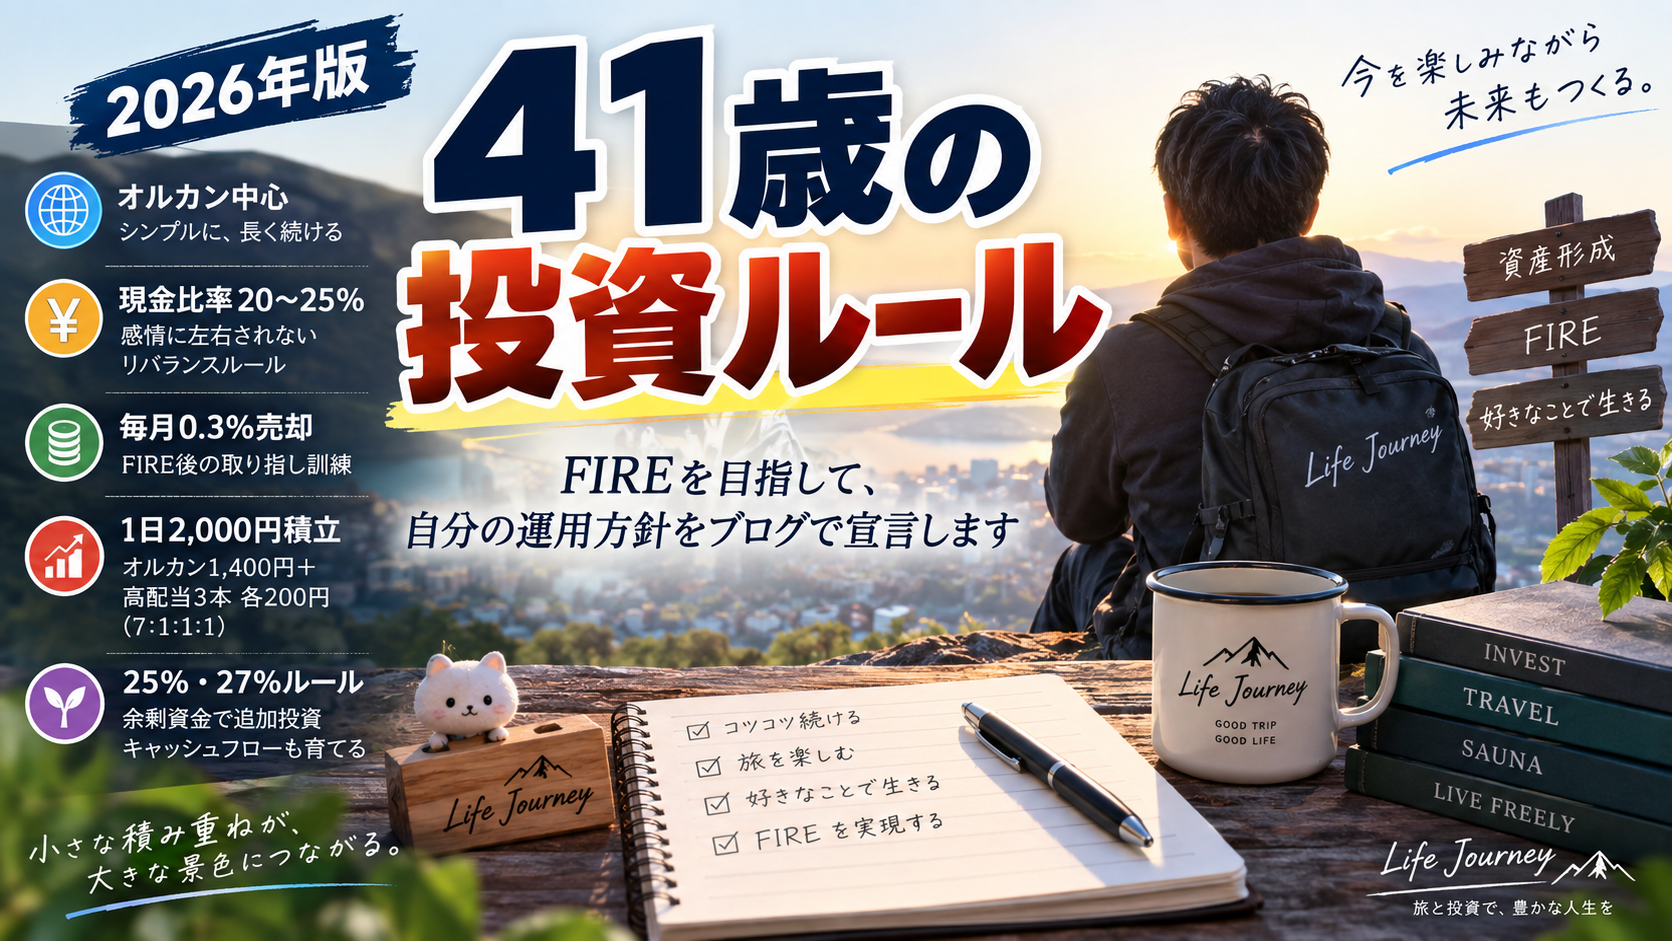
基本となる現金比率は**20~25%**です。
現金比率が20%を下回ったら、オルカンを追加売却して現金を増やす。
20~25%なら通常運転。
25%を超えたら、2559(MAXIS全世界株式)をオルカンの値動きの目安として、1%以上下落した日にオルカンを1万円追加購入。
さらに27%を超えるほど現金に余裕があれば、日本高配当・VYM・SCHDの中からキャッシュフローが相対的に弱いところを補強することも考えています。
一方、日々の2,000円積立については、相場や現金比率によって頻繁に変更しないつもりです。
積立は定額。
リバランスは現金比率。
この2つを分けることで、相場が上がっても下がっても、そのときの感情で投資行動を変えない仕組みにしていきます。
2026年9月まとめ
2026年9月末の総資産は21,100,049円。
8月末からは357,864円減少しました。
一方で現金は4,106,983円まで増え、現金比率は**19.46%**まで回復しました。
9月の投資からのキャッシュフローは、
JEPQ分配金:8,544円
TLT分配金:4,094円
分配金合計:12,638円
オルカン売却:150,000円
合計:162,638円
となりました。
資産額だけを見れば、9月は前月より減っています。
しかし、今月は現金比率20%未満という事前に決めた条件に従ってオルカンを売却し、現金比率を19.46%まで戻すことができました。
そして、日々の積立額や現金比率による売買ルールについても整理できました。
41歳になり、総資産も2,000万円を超えました。
これからは「できるだけ多く投資する」だけではなく、今の生活も楽しみながら、FIREまで無理なく続けられる方法を選んでいきたいと思います。
増やしながら整える。
9月は総資産が減った月でしたが、今後の投資を続けるためのルールがかなり固まった1か月になりました。
今後も毎月の資産状況とともに、このルールで実際にどう運用できたのかを記録していきます。
コメント