こんにちは、Life Journeyです。
普段は毎月の資産状況を「投資記録」として公開していますが、今回は番外編です。
投資を続けていると、株価が上がれば「もっと買った方がいいのでは?」と思い、下がれば「一度売った方がいいのでは?」と考えてしまうことがあります。
私自身、これまでいろいろな商品を買ったり、積立額を変更したりしながら、自分に合った運用方法を探してきました。
そして総資産が2,000万円を超えた現在、以前よりも「何を買えばいいか」ではなく、**「どういうルールなら長く続けられるか」**を考えるようになりました。
目標やルールは頭の中だけで決めるより、文章にして外に出した方が継続する助けになるともいいます。
ブログに書いたから絶対に守らなければならない、というほどの強制力を持たせるつもりはありません。
それでも、将来相場が大きく動いて迷ったときに、
「41歳の自分は、こう考えてルールを決めた」
と立ち返れる場所にはなるはずです。
そんな自分への宣言も兼ねて、現在の投資ルールをまとめてみます。
※この記事は私自身の投資記録であり、特定の商品や投資方法を推奨するものではありません。
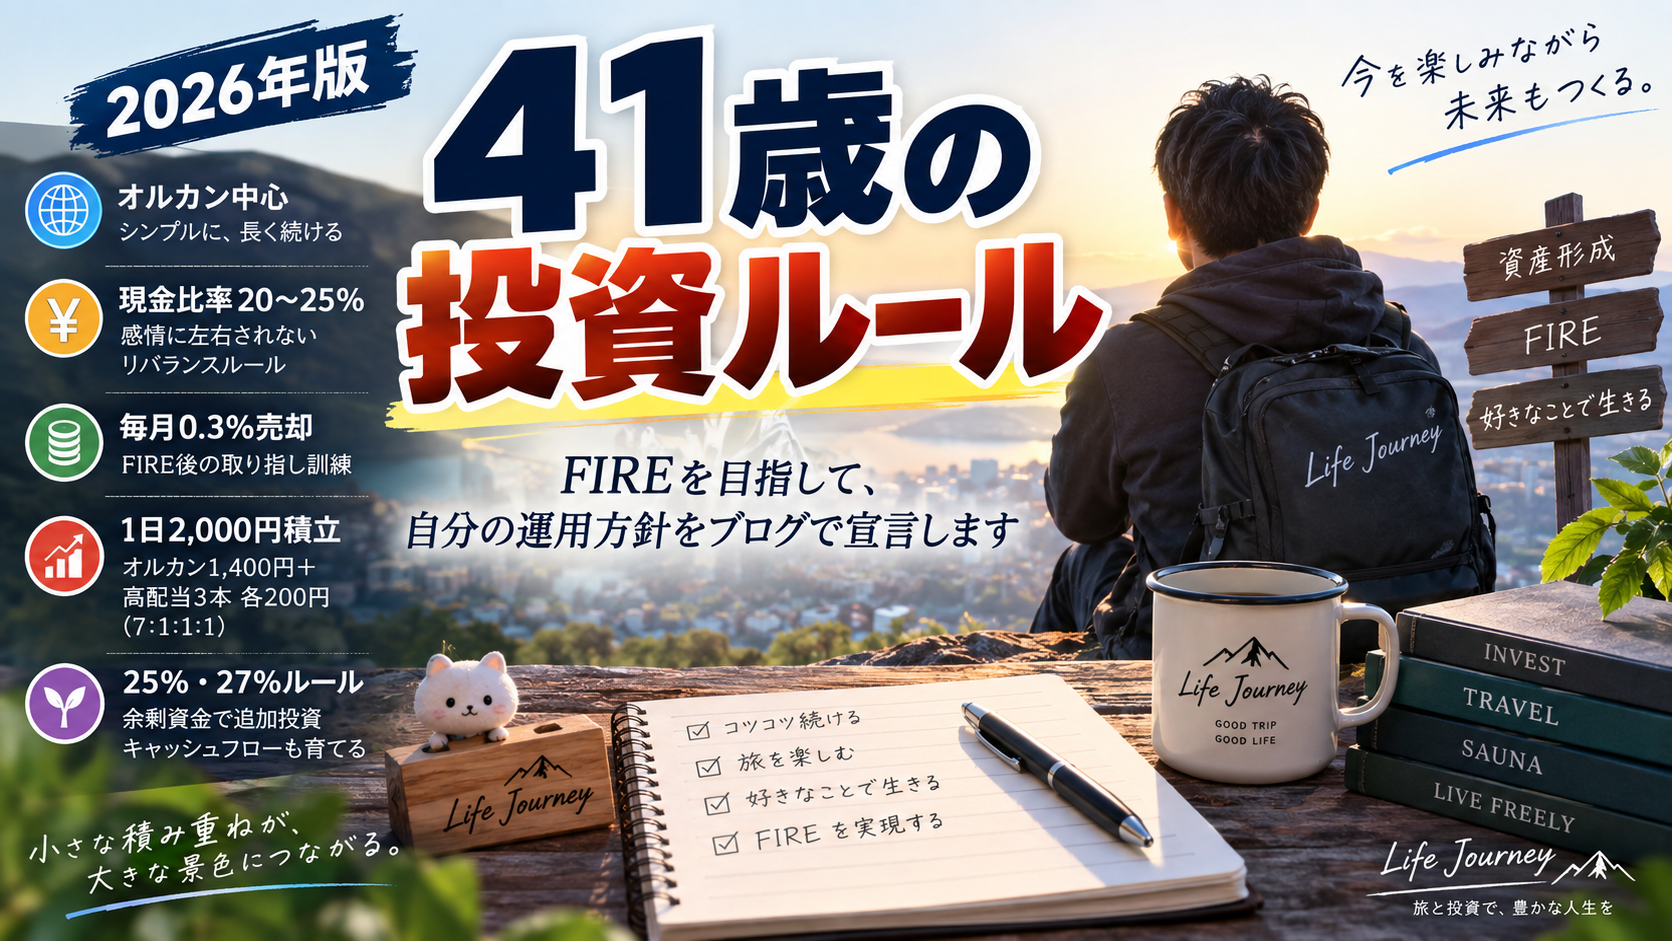
基本方針は「オルカン中心」
私の資産形成の中心は、eMAXIS Slim 全世界株式(オール・カントリー)、いわゆる「オルカン」です。
いろいろな商品を持っていますが、基本的にはオルカンを資産形成のコアとして考えています。
一方で、将来FIREしたときに資産を売却するだけで生活するのではなく、ある程度のキャッシュフローも欲しいと考えています。
そのため、現在は大まかに、
オルカン:資産形成の中心
日本高配当・VYM・SCHD:将来の円・ドルキャッシュフロー
JEPQ:高いドルキャッシュフロー
TLT:長期米国債への分散+ドルキャッシュフロー
現金:生活防衛+リバランス
という役割を持たせています。
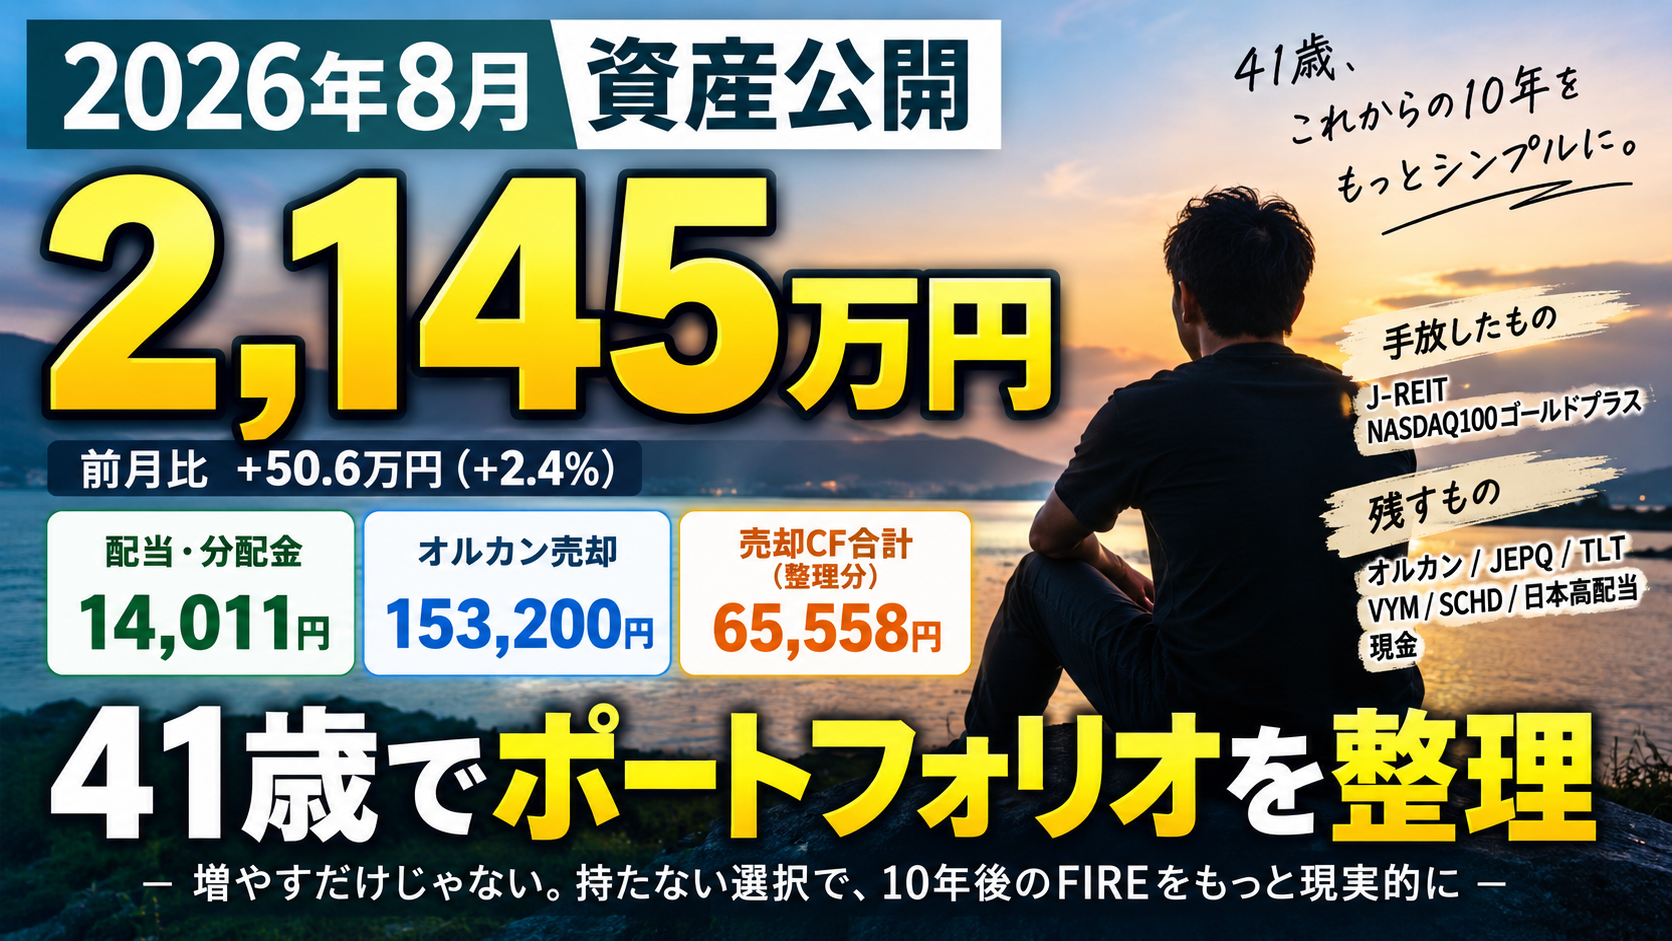
以前はJ-REITやNASDAQ100ゴールドプラスなども保有していましたが、41歳になった2026年8月にポートフォリオを整理しました。
商品を増やすことより、**「何のために持っているのか説明できる資産を残す」**ことを意識しています。
現金比率は20~25%を基本にする
現在、資産全体に占める現金比率は**20~25%**を基本としています。
現金を持つ理由は、暴落への備えだけではありません。
私にとって現金比率は、感情に左右されず売買するための指標でもあります。
株価が上昇してリスク資産が膨らめば、相対的に現金比率は低下します。
逆に暴落してリスク資産が減れば、何もしなくても現金比率は上昇します。
そこで、「株価が高そう」「そろそろ暴落しそう」と予想するのではなく、現金比率によって行動を決めることにしました。
現金比率20%未満
現金が不足している状態と判断します。
毎月行っているオルカン0.3%の定率売却に加えて、現金比率を戻すための追加売却を行います。
現在は、
通常売却0.3%+調整売却1%=合計1.3%
を目安にしています。
さらに現金比率が大きく低下した場合には、調整幅を広げることも考えています。
一度に20%まで戻すのではなく、数か月かけて徐々に調整していく方針です。
現金比率20~25%
ここが通常運転の範囲です。
特別なリバランスは行わず、定期積立と毎月0.3%の売却を淡々と続けます。
現金比率25%超
今度は現金が多くなってきたと判断します。
この場合、東証ETFの「MAXIS全世界株式(オール・カントリー)上場投信(2559)」をオルカンの値動きを見る目安として利用します。
2559が前日比で1%以上下落した場合、オルカンを1万円追加購入します。
2559と投資信託のオルカンでは値動きが完全に一致するわけではありません。
あくまで「余っている現金をいつ市場へ戻すか」を決めるための目安として使います。
下落率が大きくなっても購入額を増やすのではなく、基本的には1回1万円。
下落が何日も続けば、その都度少しずつ買う考えです。
27%を超えたら将来のキャッシュフローも育てる
さらに現金比率が27%を超えるほど余裕が出た場合は、オルカンだけでなく高配当資産も追加購入することを考えています。
現在積み立てているのは、
日本高配当
VYM系
SCHD系
の3本です。
それぞれ3か月ごとに分配金があり、分配月が異なるため、組み合わせることで毎月どれかから分配金を受け取れる形になります。
もちろん、同じファンドでも四半期ごとに分配金額は変わりますし、為替の影響もあります。
毎月の入金額を完全に同じにするつもりはありません。
ただ、分配金が相対的に少なくなっている系列があれば、27%を超えた余剰現金を使って少し補強する。
**「完全に平らにする」のではなく、「大きな偏りを少しずつ小さくする」**くらいの感覚です。
将来FIREしたときに、毎月何かしらのキャッシュフローが入ってくる仕組みを少しずつ育てていきます。
オルカンは毎月0.3%売却する
少し変わったルールかもしれませんが、私は毎月10日前後にオルカンを0.3%ずつ定率売却しています。
最初は「疑似配当」のような感覚で始めました。
しかし現在は、それ以上にFIRE後の取り崩し練習という意味を持たせています。
資産が増えているときに投資信託を売るのは、それほど難しくありません。
問題は暴落したときです。
評価額が大きく減っている中で、それでも生活費のために資産を取り崩せるのか。
FIREしてから初めて経験するのではなく、働いて収入がある今のうちから、「資産を売る」という行為そのものに慣れておこうと考えています。
そのため、株価が暴落しても通常の0.3%売却は続ける予定です。
一方、現金比率を調整するための追加売却は別ルールです。
暴落すればリスク資産が減って現金比率は上昇するので、自然と追加売却の条件から外れ、場合によっては買う側へ回ります。
つまり、
0.3%売却=FIREの取り崩し訓練
現金比率=売るか買うかを決めるリバランス指標
として、役割を分けています。
日々の積立は「1日2,000円」
日々の積立額についても、今回改めて考え直しました。
これまでは、
オルカン3,000円+日本高配当100円+VYM100円+SCHD100円
の合計3,300円を毎営業日積み立てていました。
ただ、この3,300円という数字は「それぞれキリのいい金額を設定した結果」です。
そこで今後は、総額から考えて1日2,000円とします。
内訳は、
オルカン:1,400円
日本高配当:200円
VYM系:200円
SCHD系:200円
の7:1:1:1です。
2,000円という金額にしたのには、もう一つ理由があります。
最近は物価も上がり、ラーメン一杯でも1,000円を超えることが珍しくなくなりました。
「今日は外食ではなく自炊したから、1日分の積立くらい浮いたな」
そう考えられるくらいの金額が、自分にはちょうどいいのではないかと思いました。
3,300円と言われても日常生活ではあまりピンときませんが、2,000円なら生活の中で金額を実感できます。
節約そのものを目的にするのではなく、日々の小さな選択と将来の資産形成を結びつける金額として、しばらく2,000円を続けてみます。
積立額は相場によって変えない
ここも今回決めた大切なルールです。
日々の2,000円は、株価が上がっても下がっても基本的に変更しません。
現金比率が20%を割ったから積立額を減らす、暴落したから積立額を増やす、ということを繰り返していると、定額積立のシンプルさが失われてしまいます。
そこで、
積立は定額。リバランスは現金比率。
と役割を分けることにしました。
日々2,000円は淡々と積み立てる。
現金が不足すれば20%ルールで調整し、余れば25%・27%ルールで市場へ戻す。
これなら、そのときの気分で積立額を変更する必要がありません。
NISAつみたて投資枠はオルカンで埋める
日々の積立とは別に、NISAのつみたて投資枠では月10万円のオルカン積立を続けています。
まずは、つみたて投資枠をオルカンで埋めることを優先します。
現在のペースなら、あと2年程度を想定しています。
そのため日々2,000円についても、まずはつみたて投資枠を埋めるまで無理なく続けられる金額として考えています。
総資産が2,000万円を超えた現在、以前のように「できるだけ多く投資する」だけが正解ではないと感じるようになりました。
老後に向けた資産形成はかなり進んできました。
これからは50歳前後でのFIREも視野に入れながら、資産形成と現在の生活、そして現金余力のバランスを取っていきます。
つみたて投資枠を埋めた後
これはまだ少し先の話ですが、つみたて投資枠を埋めた後は、成長投資枠で月10万円を積み立てる案を考えています。
現在の予定は、
オルカン:7万円
日本高配当:1万円
VYM系:1万円
SCHD系:1万円
の7:1:1:1。
現在の日々積立と同じ比率です。
FIREに近づくにつれて、オルカンによる資産成長だけでなく、高配当資産から得られるキャッシュフローも少しずつ育てていきたいと考えています。
ただし、これは約2年後の話です。
そのときの資産状況や制度、生活環境を確認した上で改めて判断します。
JEPQとTLTの分配金は再投資
ドル建て資産として保有しているJEPQとTLTからは、毎月分配金を受け取っています。
現在は、このドル分配金を生活費には使わず、ある程度貯まったところで再びJEPQやTLTを購入しています。
つまり、今はキャッシュフローを受け取りながら、そのキャッシュフロー自体を育てる期間です。
将来FIREしたときには再投資を止めれば、そのまま生活に使えるドルキャッシュフローへ切り替えることもできます。
今すぐ分配金を使うのではなく、働いている間は将来のキャッシュフローを育てていきます。
現在の投資ルールをまとめると
ここまで長くなったので、41歳時点のルールを簡単にまとめます。
| 項目 | ルール |
|---|---|
| 資産形成の中心 | オルカン |
| NISAつみたて投資枠 | オルカン月10万円 |
| 日々積立 | 2,000円 |
| 日々積立の配分 | オルカン1,400円+高配当3本各200円 |
| 通常のオルカン売却 | 毎月0.3% |
| 現金比率の基本 | 20~25% |
| 20%未満 | 0.3%+現金調整の追加売却 |
| 20~25% | 通常運転 |
| 25%超 | 2559が−1%以上ならオルカン1万円追加 |
| 27%超 | 高配当3本のうちCFが弱いところも補強 |
| JEPQ・TLT分配金 | 当面は再投資 |
| 相場急変時 | 通常0.3%売却と定額積立は継続 |
| ルールの見直し | 相場予想ではなく、生活・資産状況の変化を重視 |
こうして並べてみると、意外とシンプルです。
現金比率が低ければ売る。
適正なら何もしない。
余れば買う。
定期積立と0.3%売却は相場に関係なく続ける。
基本的にはこれだけです。
41歳、「何を買うか」から「どう続けるか」へ
このルールが正解なのかは、まだ分かりません。
これから大きな暴落が来るかもしれませんし、逆に株価が上がり続けるかもしれません。
為替も金利も予想できません。
だからこそ、相場を予想して行動するのではなく、あらかじめ自分の行動を決めておくことにしました。
20%を割ったらどうするか。
25%を超えたらどうするか。
暴落したらどうするか。
積立をいくら続けるか。
平常時に決めてブログに残しておけば、実際にその場面が来たときの迷いを少し減らせると思います。
41歳になり、総資産も2,000万円を超えました。
これからは「もっと増やさなければ」と焦るより、無理なく続けられる巡航速度で、増やしながら整えていく。
日々2,000円を未来の自分へ。
そして、相場が動いたからルールを変えるのではなく、まずは決めたルールで運用してみる。
今回ブログに書いたのも、そのためです。
もちろん、仕事や生活環境、資産状況が大きく変わればルールを見直すこともあるでしょう。
そのときは、変更したことだけでなく、
「なぜ変更したのか」
もこのブログに残していきたいと思います。
数年後にこの記事を読み返したとき、41歳の自分が決めたルールをどう感じるのか。
それも含めて、これからの投資記録を続けていきます。
コメント